Domain uvv-prüfung.de kaufen?
Wir ziehen mit dem Projekt
uvv-prüfung.de um.
Sind Sie am Kauf der Domain
uvv-prüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uvv-prüfung.de kaufen?
Wie werden Anzahlungen gebucht?
Anzahlungen werden in der Buchhaltung als Verbindlichkeiten gegenüber dem Kunden erfasst. Wenn ein Kunde eine Anzahlung leistet, wird diese in der Regel als Einnahme verbucht, da das Unternehmen das Geld bereits erhalten hat. Gleichzeitig wird die Verbindlichkeit gegenüber dem Kunden als Verbindlichkeit in der Bilanz ausgewiesen. Sobald die Leistung erbracht wurde, wird die Verbindlichkeit reduziert und der Umsatz entsprechend erhöht. Es ist wichtig, Anzahlungen ordnungsgemäß zu verbuchen, um eine genaue und korrekte Buchführung sicherzustellen. **
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **

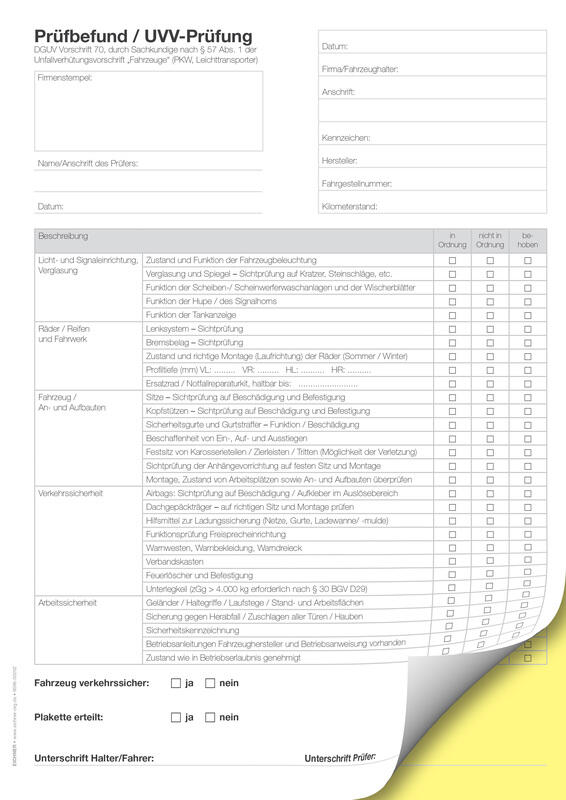
Ähnliche Suchbegriffe für Anzahlungen
Top-Angebote
Produkte zum Begriff Anzahlungen:
-
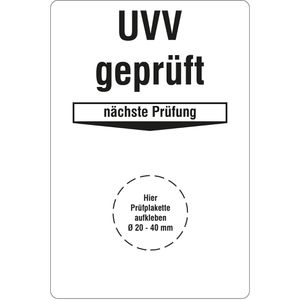
Böttcher-AG Grundplaketten GP08, UVV geprüft, nächste Prüfung, 50,8 x 76,2 mm, für 20 - 40 mm Prüfplaketten, 1000 StückWeiße Grundplaketten zur Kontrolle von Prüfterminen bei längeren Prüfintervallen zur sachgerechten und gesetzeskonformen Kennzeichnung Wird einmal aufgeklebt und ist dann durch Verwendung verschiedener Jahresprüfplaketten dauerhaft verwendbar Der Klebstoff der Prüfsiegel sorgt für eine zuverlässige, permanente Haftung nach der Verklebung auf glatten sowie strukturierten Untergründen Material aus Polyethylen ist kratz- und reißfest sowie wasserfest und widerstandsfähig gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Aufdruck: UVV geprüft, nächste Prüfung Größe: 50,8 x 76,2 mm Prüfplakettengröße bis 40 mm Merkmale: Ausführung: für Prüfplaketten Anwendung: UVV, Nächster Prüftermin36,22 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
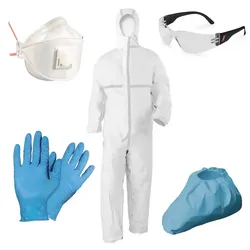
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter

-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind geleistete Anzahlungen erfolgswirksam?
Sind geleistete Anzahlungen erfolgswirksam? Geleistete Anzahlungen sind in der Regel erfolgswirksam, da sie als Einnahmen verbucht werden und somit das Ergebnis des Unternehmens beeinflussen. Sie werden in der Gewinn- und Verlustrechnung als Ertrag ausgewiesen. Allerdings können geleistete Anzahlungen auch als Verbindlichkeiten in der Bilanz ausgewiesen werden, wenn sie noch nicht abgearbeitet oder erfüllt wurden. In diesem Fall würden sie das Eigenkapital des Unternehmens mindern. Es ist wichtig, zwischen geleisteten Anzahlungen als Einnahmen und als Verbindlichkeiten zu unterscheiden, da sie unterschiedliche Auswirkungen auf die finanzielle Lage des Unternehmens haben. Generell sollten geleistete Anzahlungen transparent in der Bilanz und Gewinn- und Verlustrechnung ausgewiesen werden, um einen klaren Überblick über die finanzielle Situation des Unternehmens zu gewährleisten. **
-
Wann Vorsteuerabzug bei geleisteten Anzahlungen?
Wann Vorsteuerabzug bei geleisteten Anzahlungen? **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
Wie buche ich geleistete Anzahlungen?
Um geleistete Anzahlungen zu buchen, musst du zunächst ein Konto für geleistete Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn ein Kunde eine Anzahlung leistet, buchst du den Betrag als Einnahme auf das Konto für geleistete Anzahlungen. Sobald die Leistung erbracht wurde und die Rechnung ausgestellt wird, überträgst du den Betrag von den geleisteten Anzahlungen auf das entsprechende Einnahmekonto. Auf diese Weise behältst du den Überblick über die Anzahlungen und die tatsächlichen Einnahmen in deinem Unternehmen. Es ist wichtig, dass du alle Buchungen sorgfältig dokumentierst, um eine genaue und ordnungsgemäße Buchführung zu gewährleisten. **
Wann müssen Anzahlungen versteuert werden?
Anzahlungen müssen versteuert werden, sobald sie als Einnahmen verbucht werden. Dies bedeutet, dass sie in dem Jahr versteuert werden müssen, in dem sie erhalten wurden, unabhhängig davon, ob die Leistung bereits erbracht wurde oder nicht. Es spielt keine Rolle, ob die Anzahlung in bar, per Scheck, Überweisung oder in Form von Sachleistungen erfolgt. Es ist wichtig, Anzahlungen ordnungsgemäß zu dokumentieren und in der Buchhaltung zu erfassen, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
Top-Angebote
Produkte zum Begriff Anzahlungen:
-
Wie werden Anzahlungen gebucht?
Anzahlungen werden in der Buchhaltung als Verbindlichkeiten gegenüber dem Kunden erfasst. Wenn ein Kunde eine Anzahlung leistet, wird diese in der Regel als Einnahme verbucht, da das Unternehmen das Geld bereits erhalten hat. Gleichzeitig wird die Verbindlichkeit gegenüber dem Kunden als Verbindlichkeit in der Bilanz ausgewiesen. Sobald die Leistung erbracht wurde, wird die Verbindlichkeit reduziert und der Umsatz entsprechend erhöht. Es ist wichtig, Anzahlungen ordnungsgemäß zu verbuchen, um eine genaue und korrekte Buchführung sicherzustellen. **
-
Ist Versteuerung erhaltene Anzahlungen?
Ist Versteuerung erhaltene Anzahlungen? Die Versteuerung von erhaltenen Anzahlungen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Geschäfts und der steuerlichen Vorschriften des jeweiligen Landes. In einigen Fällen müssen Anzahlungen als Einnahmen verbucht und entsprechend versteuert werden. Es ist wichtig, sich mit einem Steuerberater oder Finanzexperten zu beraten, um sicherzustellen, dass die Anzahlungen korrekt behandelt werden. Letztendlich kann die Versteuerung von erhaltenen Anzahlungen Auswirkungen auf die finanzielle Situation des Unternehmens haben, daher ist es wichtig, die steuerlichen Pflichten zu verstehen und einzuhalten. **
-
Was sind erhaltene Anzahlungen?
Erhaltene Anzahlungen sind Zahlungen, die ein Unternehmen von Kunden erhält, bevor die vereinbarten Waren oder Dienstleistungen geliefert werden. Diese Zahlungen dienen als Sicherheit für den Kunden, dass die bestellte Ware oder Dienstleistung auch tatsächlich erbracht wird. Für das Unternehmen stellen erhaltene Anzahlungen eine finanzielle Vorauszahlung dar, die oft zur Deckung von Produktions- oder Betriebskosten genutzt wird. In der Bilanz werden erhaltene Anzahlungen als Verbindlichkeiten ausgewiesen, da das Unternehmen noch eine Gegenleistung erbringen muss. Es ist wichtig, erhaltene Anzahlungen sorgfältig zu verfolgen und sicherzustellen, dass die entsprechenden Leistungen rechtzeitig erbracht werden, um die Kundenzufriedenheit zu gewährleisten. **
-
Sind geleistete Anzahlungen erfolgswirksam?
Sind geleistete Anzahlungen erfolgswirksam? Geleistete Anzahlungen sind in der Regel erfolgswirksam, da sie als Einnahmen verbucht werden und somit das Ergebnis des Unternehmens beeinflussen. Sie werden in der Gewinn- und Verlustrechnung als Ertrag ausgewiesen. Allerdings können geleistete Anzahlungen auch als Verbindlichkeiten in der Bilanz ausgewiesen werden, wenn sie noch nicht abgearbeitet oder erfüllt wurden. In diesem Fall würden sie das Eigenkapital des Unternehmens mindern. Es ist wichtig, zwischen geleisteten Anzahlungen als Einnahmen und als Verbindlichkeiten zu unterscheiden, da sie unterschiedliche Auswirkungen auf die finanzielle Lage des Unternehmens haben. Generell sollten geleistete Anzahlungen transparent in der Bilanz und Gewinn- und Verlustrechnung ausgewiesen werden, um einen klaren Überblick über die finanzielle Situation des Unternehmens zu gewährleisten. **
Ähnliche Suchbegriffe für Anzahlungen
-
Böttcher-AG Grundplaketten GP08, UVV geprüft, nächste Prüfung, 50,8 x 76,2 mm, für 20 - 40 mm Prüfplaketten, 1000 StückWeiße Grundplaketten zur Kontrolle von Prüfterminen bei längeren Prüfintervallen zur sachgerechten und gesetzeskonformen Kennzeichnung Wird einmal aufgeklebt und ist dann durch Verwendung verschiedener Jahresprüfplaketten dauerhaft verwendbar Der Klebstoff der Prüfsiegel sorgt für eine zuverlässige, permanente Haftung nach der Verklebung auf glatten sowie strukturierten Untergründen Material aus Polyethylen ist kratz- und reißfest sowie wasserfest und widerstandsfähig gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Aufdruck: UVV geprüft, nächste Prüfung Größe: 50,8 x 76,2 mm Prüfplakettengröße bis 40 mm Merkmale: Ausführung: für Prüfplaketten Anwendung: UVV, Nächster Prüftermin36,22 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
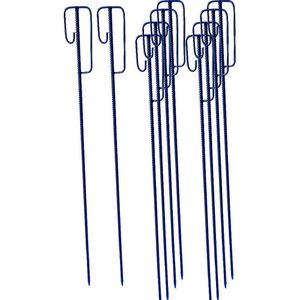
UvV UvV Absperrleinenhalter UVVHLT30.10, blau, mit -Bügel, aus Metall, Ø 14 x 1200mm, 10 StückAus robustem, geriffeltem Metall mit geschmiedeter Spitze zum Einschlagen in den Boden Mit UVV-Sicherheitsbügel, Maße ca. 200 x 40 mm & 120 x 40 mm Kleiner Bügel unten mit einer Öffnung Merkmale: Farbe: blau weitere Produktinformationen: Maße: (ØxL) 14 x 1200 mm65,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
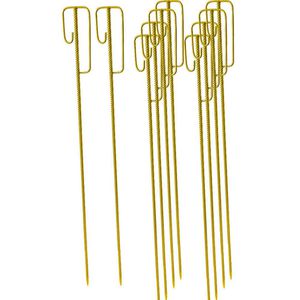
UvV UvV Absperrleinenhalter UVVHLT32.25, gelb, mit -Bügel, aus Metall, Ø 14 x 1200mm, 10 StückAus robustem, geriffeltem Metall mit geschmiedeter Spitze zum Einschlagen in den Boden Mit UVV-Sicherheitsbügel, Maße ca. 200 x 40 mm & 120 x 40 mm Kleiner Bügel unten mit einer Öffnung Merkmale: Farbe: gelb weitere Produktinformationen: Maße: (ØxL) 14 x 1200 mm68,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuerabzug bei geleisteten Anzahlungen?
Wann Vorsteuerabzug bei geleisteten Anzahlungen? **
-
Wie bucht man erhaltene Anzahlungen?
Wie bucht man erhaltene Anzahlungen? Wenn ein Unternehmen eine Anzahlung von einem Kunden erhält, wird dies in der Buchhaltung als Verbindlichkeit erfasst, da das Unternehmen dem Kunden noch eine Leistung schuldet. Die Buchung erfolgt in der Regel auf ein separates Konto für erhaltene Anzahlungen. Sobald die Leistung erbracht wurde, wird die Anzahlung von diesem Konto abgezogen und auf das entsprechende Umsatzkonto gebucht. Es ist wichtig, diese Buchungen sorgfältig zu dokumentieren, um eine genaue und transparente Buchführung zu gewährleisten. **
-
Wie buche ich geleistete Anzahlungen?
Um geleistete Anzahlungen zu buchen, musst du zunächst ein Konto für geleistete Anzahlungen in deinem Buchhaltungssystem erstellen. Wenn ein Kunde eine Anzahlung leistet, buchst du den Betrag als Einnahme auf das Konto für geleistete Anzahlungen. Sobald die Leistung erbracht wurde und die Rechnung ausgestellt wird, überträgst du den Betrag von den geleisteten Anzahlungen auf das entsprechende Einnahmekonto. Auf diese Weise behältst du den Überblick über die Anzahlungen und die tatsächlichen Einnahmen in deinem Unternehmen. Es ist wichtig, dass du alle Buchungen sorgfältig dokumentierst, um eine genaue und ordnungsgemäße Buchführung zu gewährleisten. **
-
Wann müssen Anzahlungen versteuert werden?
Anzahlungen müssen versteuert werden, sobald sie als Einnahmen verbucht werden. Dies bedeutet, dass sie in dem Jahr versteuert werden müssen, in dem sie erhalten wurden, unabhhängig davon, ob die Leistung bereits erbracht wurde oder nicht. Es spielt keine Rolle, ob die Anzahlung in bar, per Scheck, Überweisung oder in Form von Sachleistungen erfolgt. Es ist wichtig, Anzahlungen ordnungsgemäß zu dokumentieren und in der Buchhaltung zu erfassen, um steuerliche Konsequenzen zu vermeiden. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass alle steuerlichen Vorschriften eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.