Domain uvv-prüfung.de kaufen?
Wir ziehen mit dem Projekt
uvv-prüfung.de um.
Sind Sie am Kauf der Domain
uvv-prüfung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain uvv-prüfung.de kaufen?
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **

Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Handbuch Prüfung ortsfester elektrischer Anlagen und Betriebsmittel, Fachbücher von Forum Verlag HerkertDas Handbuch Prüfung ortsfester elektrischer Anlagen und Betriebsmittel ist ein umfassendes Fachbuch, das sich mit den Prüfanforderungen und -verfahren für elektrische Anlagen und Betriebsmittel befasst. Es richtet sich an Fachkräfte in der Elektrotechnik und bietet praxisnahe Informationen, die für die Durchführung von Prüfungen und die Einhaltung von Sicherheitsstandards unerlässlich sind. Die PREMIUM-Ausgabe enthält aktuelle Inhalte und ist auf dem neuesten Stand der Technik. Mit einer klaren Struktur und verständlichen Erklärungen ist das Buch sowohl für erfahrene Fachleute als auch für Einsteiger in das Thema geeignet. Die umfassende Darstellung der relevanten Normen und Vorschriften unterstützt die Leser dabei, die gesetzlichen Anforderungen zu erfüllen und die Sicherheit in elektrischen Anlagen zu gewährleisten.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sicherheit und Prüfung von SAP-Systemen, Fachbücher von Thomas TiedeSie wollen sichergehen, dass Ihre SAP-Systeme alle Sicherheitsanforderungen erfüllen und ordnungsgemäss konfiguriert sind? Dann führt kein Weg an diesem Standardwerk vorbei. Der Autor zeigt Ihnen Schritt für Schritt, wie Sie bei der Prüfung vorgehen müssen, und vermittelt Ihnen das nötige Hintergrundwissen. Alle Prüfungsthemen werden systematisch und verständlich behandelt – aktuell zu SAP S/4HANA. Aus dem Inhalt: Umgang mit dem SAP-System Werkzeuge zur Prüfung Aufbau von SAP-Systemen und -Landschaften Allgemeine Systemsicherheit Protokollierung Sichere Remote Function Calls Ordnungsmässige Verbuchungsvorgänge Benutzerauswertungen Sichere Eigenentwicklungen Berechtigungen für SAP-Fiori-Anwendungen Sicherheit von SAP HANA.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Grundplaketten GP08, UVV geprüft, nächste Prüfung, 50,8 x 76,2 mm, für 20 - 40 mm Prüfplaketten, 1000 StückWeiße Grundplaketten zur Kontrolle von Prüfterminen bei längeren Prüfintervallen zur sachgerechten und gesetzeskonformen Kennzeichnung Wird einmal aufgeklebt und ist dann durch Verwendung verschiedener Jahresprüfplaketten dauerhaft verwendbar Der Klebstoff der Prüfsiegel sorgt für eine zuverlässige, permanente Haftung nach der Verklebung auf glatten sowie strukturierten Untergründen Material aus Polyethylen ist kratz- und reißfest sowie wasserfest und widerstandsfähig gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Aufdruck: UVV geprüft, nächste Prüfung Größe: 50,8 x 76,2 mm Prüfplakettengröße bis 40 mm Merkmale: Ausführung: für Prüfplaketten Anwendung: UVV, Nächster Prüftermin36,22 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Handbuch Prüfung ortsfester elektrischer Anlagen und Betriebsmittel, Fachbücher von Forum Verlag HerkertDas Handbuch Prüfung ortsfester elektrischer Anlagen und Betriebsmittel ist ein umfassendes Fachbuch, das sich mit den Prüfanforderungen und -verfahren für elektrische Anlagen und Betriebsmittel befasst. Es richtet sich an Fachkräfte in der Elektrotechnik und bietet praxisnahe Informationen, die für die Durchführung von Prüfungen und die Einhaltung von Sicherheitsstandards unerlässlich sind. Die PREMIUM-Ausgabe enthält aktuelle Inhalte und ist auf dem neuesten Stand der Technik. Mit einer klaren Struktur und verständlichen Erklärungen ist das Buch sowohl für erfahrene Fachleute als auch für Einsteiger in das Thema geeignet. Die umfassende Darstellung der relevanten Normen und Vorschriften unterstützt die Leser dabei, die gesetzlichen Anforderungen zu erfüllen und die Sicherheit in elektrischen Anlagen zu gewährleisten.129,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Sicherheit und Prüfung von SAP-Systemen, Fachbücher von Thomas TiedeSie wollen sichergehen, dass Ihre SAP-Systeme alle Sicherheitsanforderungen erfüllen und ordnungsgemäss konfiguriert sind? Dann führt kein Weg an diesem Standardwerk vorbei. Der Autor zeigt Ihnen Schritt für Schritt, wie Sie bei der Prüfung vorgehen müssen, und vermittelt Ihnen das nötige Hintergrundwissen. Alle Prüfungsthemen werden systematisch und verständlich behandelt – aktuell zu SAP S/4HANA. Aus dem Inhalt: Umgang mit dem SAP-System Werkzeuge zur Prüfung Aufbau von SAP-Systemen und -Landschaften Allgemeine Systemsicherheit Protokollierung Sichere Remote Function Calls Ordnungsmässige Verbuchungsvorgänge Benutzerauswertungen Sichere Eigenentwicklungen Berechtigungen für SAP-Fiori-Anwendungen Sicherheit von SAP HANA.119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Böttcher-AG Grundplaketten GP08, UVV geprüft, nächste Prüfung, 50,8 x 76,2 mm, für 20 - 40 mm Prüfplaketten, 1000 StückWeiße Grundplaketten zur Kontrolle von Prüfterminen bei längeren Prüfintervallen zur sachgerechten und gesetzeskonformen Kennzeichnung Wird einmal aufgeklebt und ist dann durch Verwendung verschiedener Jahresprüfplaketten dauerhaft verwendbar Der Klebstoff der Prüfsiegel sorgt für eine zuverlässige, permanente Haftung nach der Verklebung auf glatten sowie strukturierten Untergründen Material aus Polyethylen ist kratz- und reißfest sowie wasserfest und widerstandsfähig gegen Öl, Reinigungs-, Desinfektions- und Lösemittel Aufdruck: UVV geprüft, nächste Prüfung Größe: 50,8 x 76,2 mm Prüfplakettengröße bis 40 mm Merkmale: Ausführung: für Prüfplaketten Anwendung: UVV, Nächster Prüftermin36,22 €*Versand: 8,91 €Sichere Weiterleitung zum Anbieter
-
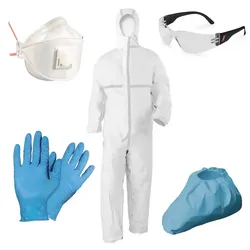
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
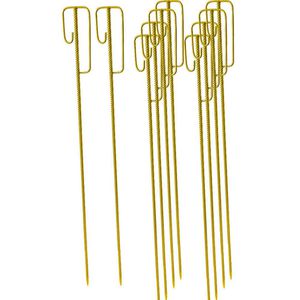
UvV UvV Absperrleinenhalter UVVHLT32.25, gelb, mit -Bügel, aus Metall, Ø 14 x 1200mm, 10 StückAus robustem, geriffeltem Metall mit geschmiedeter Spitze zum Einschlagen in den Boden Mit UVV-Sicherheitsbügel, Maße ca. 200 x 40 mm & 120 x 40 mm Kleiner Bügel unten mit einer Öffnung Merkmale: Farbe: gelb weitere Produktinformationen: Maße: (ØxL) 14 x 1200 mm68,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Was sind Betriebsausgaben Beispiele?
Was sind Betriebsausgaben Beispiele? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen. Beispiele für Betriebsausgaben sind Miete für Geschäftsräume, Gehälter und Löhne der Mitarbeiter, Kosten für Büromaterial, Versicherungsbeiträge, Werbekosten, Energiekosten, Abschreibungen auf Anlagevermögen und Reisekosten. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und dienen der Erzielung von Einnahmen. Es ist wichtig, Betriebsausgaben sorgfältig zu dokumentieren und zu verwalten, um die finanzielle Gesundheit des Unternehmens zu gewährleisten. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.